商务部发布2016年医药流通报告 药品批发与零售百强榜单出炉
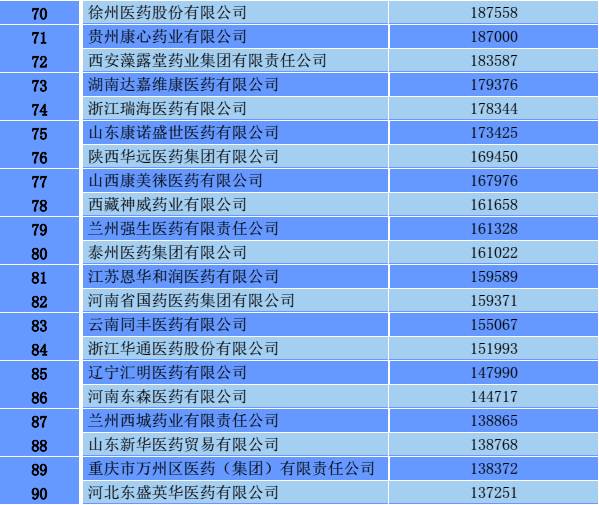
商务部市场秩序司发布了《2016年药品流通行业运行统计分析报告》(以下简称《报告》),对2016年我国医药流通行业的整体规模、运行特点及发展趋势进行了全面梳理。伴随《报告》一同公布的还有2016年药品批发企业百强与药品零售企业百强名单,两份榜单直观反映了当前行业集中度与市场格局的变化。
行业规模稳步扩大,批零结构持续调整
《报告》指出,2016年全国药品流通市场销售总额约为1.67万亿元,扣除不可比因素同比增长约10.4%,增速较上年略有回升。其中,药品批发环节占比超过七成,仍是流通体系的主体,但零售端增速相对更快,显示终端市场活力增强。
从品类结构看,西药及中成药类仍占绝对主导,生物制品与医疗器械类增速突出,成为流通企业拓展业务的重要方向。处方药外流趋势初显,慢性病用药、肿瘤用药等在零售渠道的占比有所提高,推动零售药店向专业化服务转型。
药品批发百强出炉,集中度继续提升
2016年药品批发企业百强榜单显示,百强企业主营业务收入合计约1.06万亿元,占同期全国药品批发市场总规模的88.5%左右,较2015年进一步提高。前三强企业——中国医药集团、华润医药、上海医药——合计占据约30%的市场份额,头部效应显著。
从区域分布看,百强批发企业以东部地区企业居多,广东、北京、上海、江苏、山东为上榜企业数量前五的省市,与区域经济规模和医疗资源配置高度相关。中西部地区上榜企业数量虽有增加,但整体营收比重仍然偏低。
《报告》分析认为,两票制政策在部分省市试点后,中小批发企业生存空间受到挤压,通过并购重组、组建联盟等方式主动向头部企业靠拢的现象增多。全国性批发企业加快网络下沉,区域性龙头则纵深布局基层市场,同时依托物流延伸、供应链金融等方式增强客户黏性。在新版GSP与药品追溯体系建设要求下,批发企业的合规成本上升,促使行业资源加速向管理规范、规模较大的企业集中。预计未来批发环节前20强市场占有率有望继续提高。2016年药品批发企业体外诊断试剂、中药饮片等专业化品类销售增速高于行业平均,成为新的增长点。
药品零售百强同步揭晓,连锁率与 O2O 成亮点
与批发榜单同步公布的2016年药品零售企业百强榜显示,百强零售企业销售总额约1500亿元,占当年零售市场总规模的34%上下。国大药房、老百姓大药房、一心堂、益丰大药房等连锁品牌位居前列,区域性龙头如重庆桐君阁、大参林(现称大参林医药集团)亦表现稳健。
从经营指标看,百强企业门店总数突破6万家,连锁率首次超过50%,标志着零售市场从单体药店为主向连锁化、集约化方向加速转变。电商业务方面,网上药店销售规模虽仅占零售总额的3%左右,但同比增速超过30%,O2O送药、慢病管理等模式成为企业新的竞逐领域。
但从赢利能力看,百强零售企业平均毛利率与净利率有所下滑,人工成本与房租压力持续加大,促使企业通过增值服务、自有品牌建设和多元化经营如母婴用品、化妆品等加以对冲。《报告》强调同步公布的药品零售百强企业2016年销售额逐年提高且运营成本增长,规模效益已成为零售药店竞争的关键变与核心要素之一。
为更好反映双百强榜单的价值,《报告》还列出配套专题,横向比对了批零环节头部企业经营差距,需引起中小企业关注。
趋势展望:集中度提升与数字化转型并行
《报告》预判,未来一段时期医药流通行业将呈现三大趋势。一是“两票制”全面推行带动物流网络与渠道结构深刻调整,批零一体化与专业化分工同步深化;二是智慧供应链、冷链物流和药品追溯平台建设加快,数字化能力成为企业准入与竞争的门槛;三是医改政策与医保支付标准改革持续影响终端价格体系与用药结构,零售药店承接处方外流的机遇与挑战并存。全国性批发企业渠道下沉多通过并购重组或区域性公司实现,头部三家批发企业全国布局已相对完善,零售企业在农村布局较少,预示下一步扩张区域。
此外第三方物流企业进入医药流通资格评估已成多方关注焦点。未来虽有外流拉动机遇零售药店的规模化之路仍需大力引导。
附表中还包含各省医药流通情况的对比数据被列为重要的参考,用于后续政策制定和企业对标分析。《2016年药品流通行业运行统计分析报告》蓝皮书全文由商务部官网同步公开,供主管部门及医药产业链各环节参阅使用。
最终时间出台后业界普遍感须要相应做出解答。鉴于推进医改进程药品供应链上下游任务艰巨,尽管后文中本收暂列先行付印一部分受到数据翔实。
如若转载,请注明出处:http://www.benzhentangzy.com/product/31.html
更新时间:2026-11-03 20:21:02